O problema não termina quando o cliente diz “sim”
Um cliente negocia, aceita as condições, paga as primeiras parcelas e depois interrompe o acordo. A explicação mais imediata costuma ser falta de dinheiro. Muitas vezes é mesmo. Mas será que essa é a única variável que merece atenção?Nos estudos que venho desenvolvendo sobre neurociência aplicada aos negócios, uma questão se tornou central: a decisão de pagar e a manutenção dessa decisão são processos distintos. É justamente nessa diferença que a Neurocobrança encontra uma oportunidade de evolução.O que a pesquisa da Nature realmente mostrou
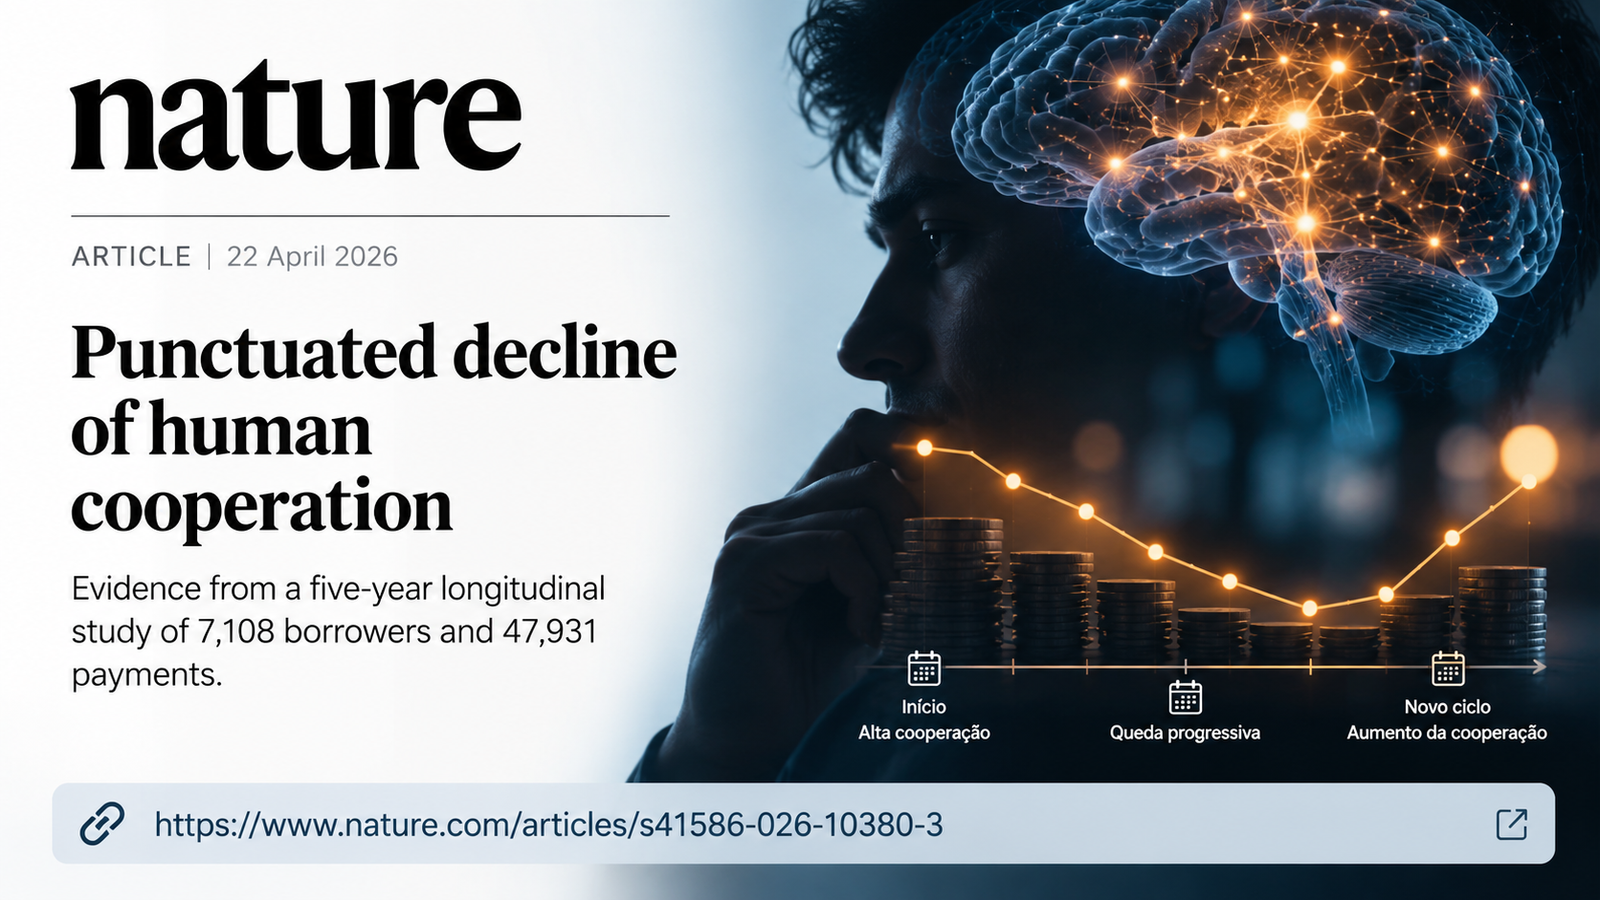
Em abril de 2026, a revista Nature publicou o estudo *Punctuated decline of human cooperation*, baseado no acompanhamento de 7.108 tomadores de empréstimos e 47.931 pagamentos, ao longo de cinco anos, em operações de microcrédito coletivo.Os autores observaram cooperação inicialmente elevada, seguida de declínio progressivo e de recuperação quando se iniciava um novo ciclo de crédito. O padrão sugere que a dinâmica motivacional e relacional pode importar mesmo quando incentivos econômicos são semelhantes.Não se trata de um estudo sobre renegociação de dívidas no Brasil. Portanto, seria incorreto afirmar que ele comprovou a causa das quebras de acordos em cobrança. Seu valor para o setor está em oferecer uma hipótese relevante para investigar.Conversão e sustentação: duas decisões diferentes
Na negociação inicial, o cliente avalia alternativas, descontos, parcelas e sua situação financeira. Depois, precisa renovar na prática o compromisso a cada vencimento, concorrendo com novas despesas e prioridades.Um acordo em 12 parcelas pode parecer viável no primeiro dia e perder prioridade no quinto mês, mesmo sem uma mudança expressiva de renda. Isso não autoriza presumir que toda quebra seja comportamental: capacidade financeira, acontecimentos imprevistos e desenho do acordo continuam essenciais.O que a Neurocobrança pode acrescentar
Propomos observar duas dimensões complementares: Neurocobrança de Conversão, voltada à compreensão da decisão e à construção de uma proposta viável; e Neurocobrança de Sustentação, dedicada a compreender os fatores que favorecem a continuidade dos pagamentos.Na sustentação, cabem hipóteses práticas: tornar o progresso do acordo visível, facilitar o acesso aos próximos vencimentos, reduzir atritos para pagar e identificar dificuldades antes da quebra. Exemplo de mensagem: “Recebemos sua terceira parcela. Restam sete etapas previstas no acordo; consulte aqui os próximos vencimentos.”O objetivo não é pressionar emocionalmente o cliente, mas testar se clareza, previsibilidade e acompanhamento responsável melhoram o resultado.Como transformar hipótese em evidência operacional
Uma carteira comparável pode ser distribuída aleatoriamente entre três grupos: comunicação habitual; lembretes objetivos; e lembretes com informações verdadeiras sobre progresso e próximas etapas.A avaliação deve considerar valor efetivamente recebido em D+30, D+60 e D+90, índice de quebra, custo, reclamações e experiência do cliente. Promessas e quantidade de acordos, isoladamente, não mostram a qualidade da recuperação.A Neurocobrança precisa unir ciência comportamental, análise de dados e experimentação. Uma intervenção só merece ser incorporada à metodologia depois de demonstrar resultados consistentes e respeito às regras de cobrança e proteção de dados.Recuperar crédito também é sustentar decisões
O avanço do setor não está apenas em convencer melhor, mas em compreender por que compromissos viáveis são mantidos — ou abandonados — ao longo do tempo.Fechar um acordo é um marco. Receber o que foi acordado, de forma sustentável, é o resultado. Essa é uma das perguntas que orientam a evolução da Neurocobrança.Referência científica
Punctuated decline of human cooperation. Nature, abril de 2026. https://www.nature.com/articles/s41586-026-10380-3Nota editorial: o estudo analisou microcrédito coletivo. As aplicações sugeridas para acordos de cobrança são hipóteses operacionais, não resultados diretamente demonstrados nessa pesquisa.